Revizija
Predlog zaključnega računa proračuna Republike Slovenije za leto 2025
Zadnja sprememba:
10. 9. 2026
Podatki o reviziji
Revidiranec/ci:
Vlada Republike Slovenije
Ministrstvo za finance
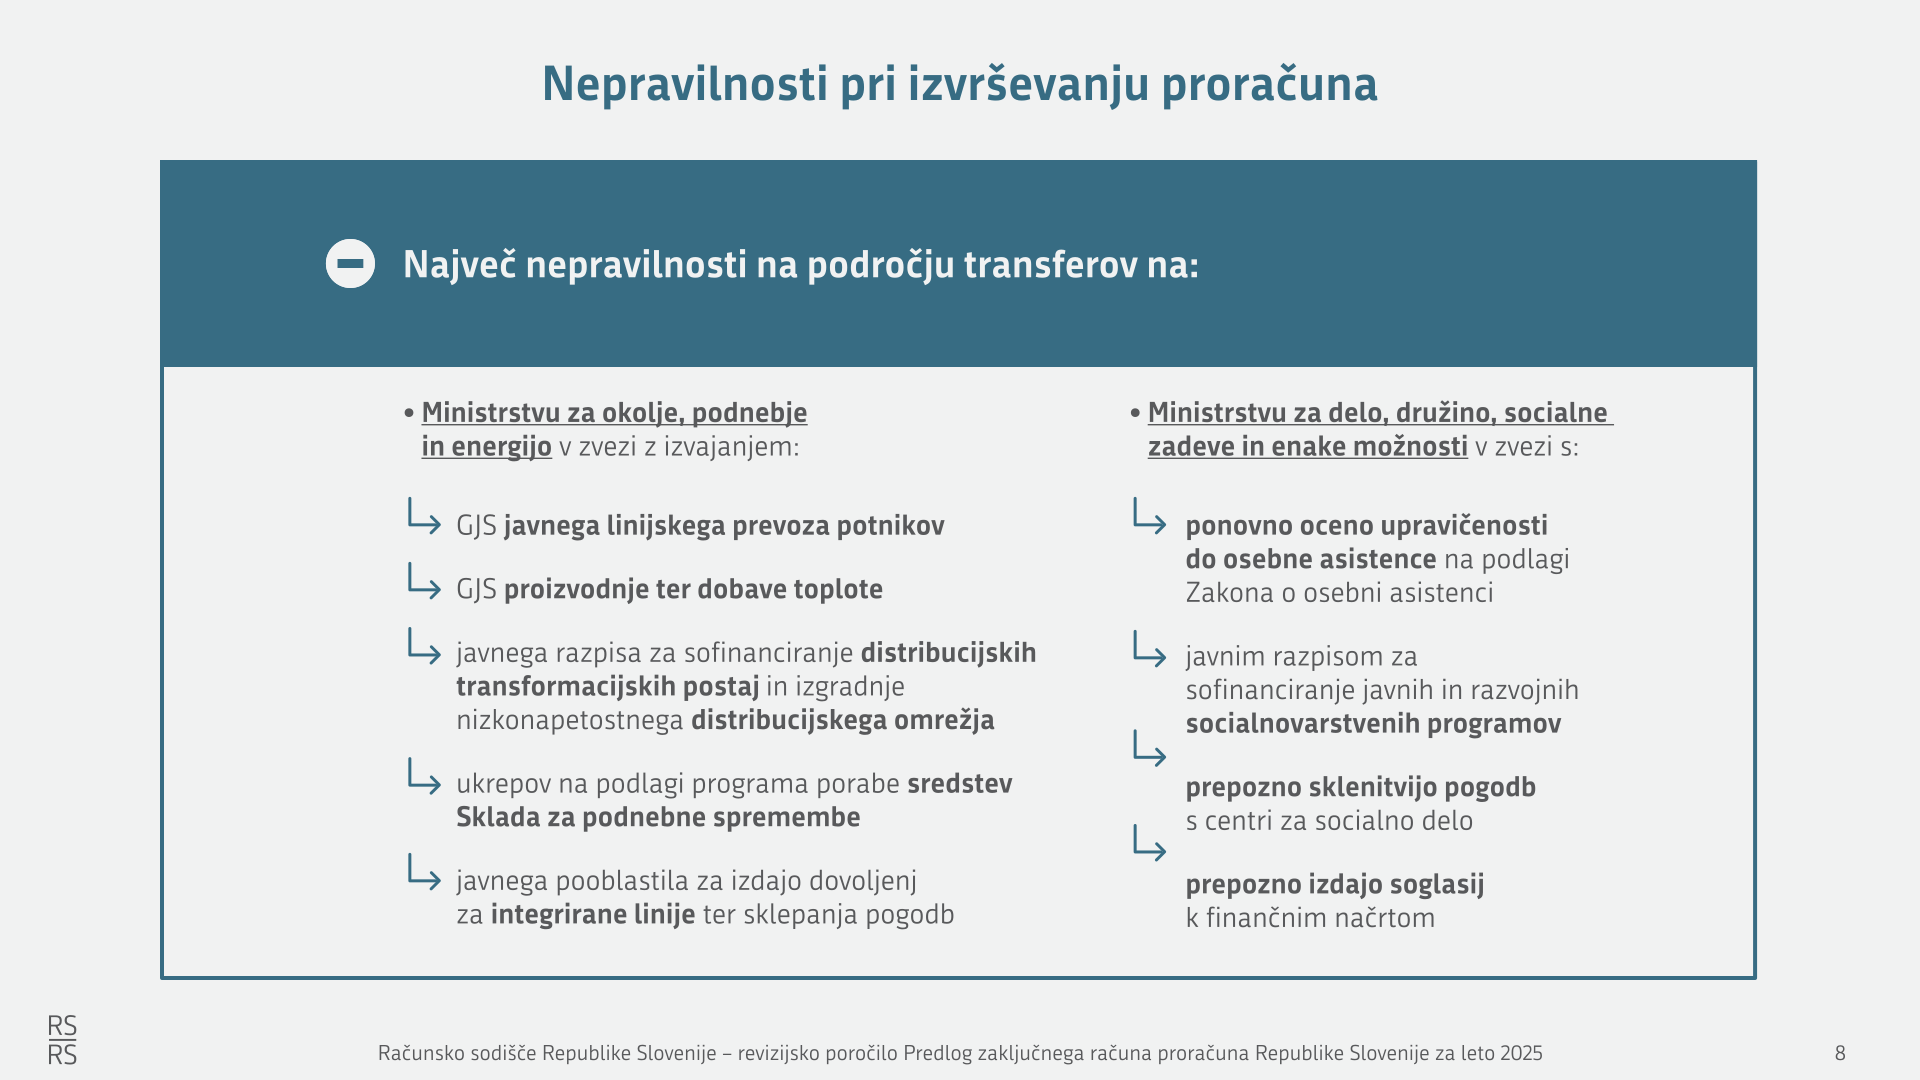
Ministrstvo za delo, družino, socialne zadeve in enake možnosti
Ministrstvo za infrastrukturo
Ministrstvo za gospodarstvo, turizem in šport
Ministrstvo za javno upravo
Ministrstvo za kmetijstvo, gozdarstvo in prehrano
Ministrstvo za kulturo
Ministrstvo za notranje zadeve
Ministrstvo za obrambo
Ministrstvo za naravne vire in prostor
Ministrstvo za okolje, podnebje in energijo
Ministrstvo za pravosodje
Ministrstvo za zdravje
Ministrstvo za vzgojo in izobraževanje
Ministrstvo za visoko šolstvo, znanost in inovacije
Ministrstvo za zunanje in evropske zadeve
Ministrstvo za solidarno prihodnost
Ministrstvo za kohezijo in regionalni razvoj
Ministrstvo za digitalno preobrazbo
Urad Vlade Republike Slovenije za Slovence v zamejstvu in po svetu
Upravna enota Idrija
Urad Vlade Republike Slovenije za oskrbo in integracijo migrantov
Ministrstvo za lokalno samoupravo, kohezijo in regionalni razvoj
Ministrstvo za kmetijstvo
Ministrstvo za izobraževanje, znanost in mladino
Ministrstvo za infrastrukturo in energetiko
Ministrstvo za demografijo, družino in socialne zadeve
Ministrstvo za notranje zadeve in javno upravo
Ministrstvo za gospodarstvo, delo in šport
Ministrstvo za okolje in prostor
Cilj revizije:
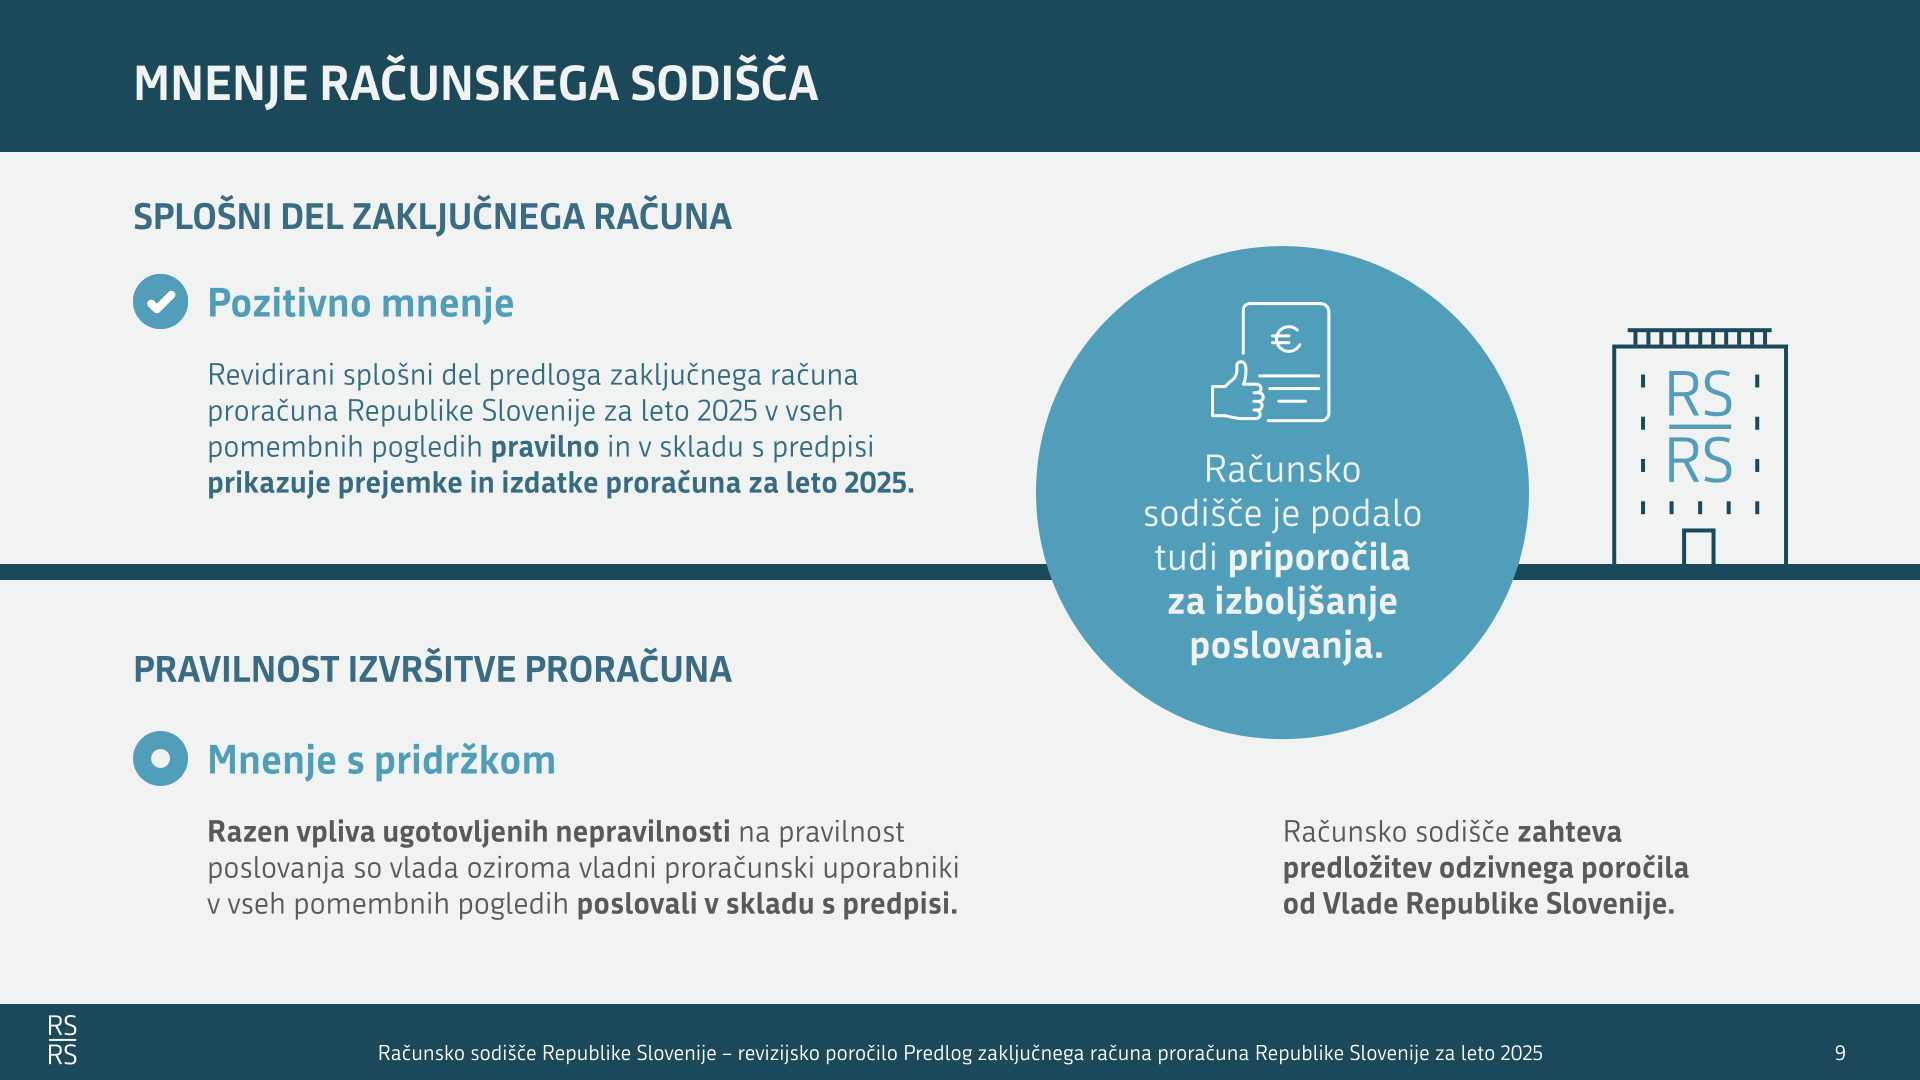
- izrek mnenja o splošnem delu predloga zaključnega računa proračuna za leto 2025 in
- izrek mnenja o pravilnosti izvršitve državnega proračuna za leto 2025.
Revidirano obdobje:
2025
Sklep o reviziji:
Številka sklepa: 320-17/2025-2
Datum:
2. 10. 2025
Sprememba sklepa:
št. 320-17/2025-10 in 320-17/2025-18 z dne 4. 2. 2026 z dne
28. 11. 2025
Opombe: